Solide afkast – men et væsentligt smallere marked
Af StockRates Kapitalforvaltning, Jonas Bøegh-Lervang
Den globale økonomi viste igen større modstandskraft end forventet i 3. kvartal, og virksomhedernes indtjening fortsatte med at vokse kraftigt. Globale aktier leverede samlet et positivt afkast, men under overfladen var udviklingen langt mere ujævn. I USA steg Magnificent 7 omkring 12%, mens det ligevægtede S&P 500-indeks faldt 1,6%. Samtidig steg renterne markant gennem kvartalet.
Indekset fortæller ikke hele historien
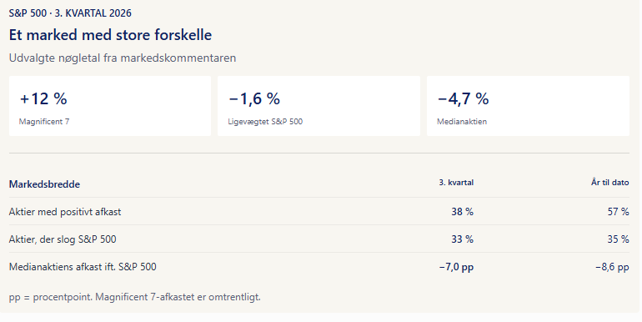
Det overordnede indeksbillede giver ikke et fuldt billede af markedsudviklingen. For det amerikanske aktieindeks S&P 500 var det blot 38% af aktierne, der leverede et positivt afkast i tredje kvartal, mens medianaktien faldt 4,7%. Til sammenligning har 57% af aktierne leveret et positivt afkast år til dato. Markedsbredden blev dermed markant svagere gennem kvartalet.
Billedet bliver endnu tydeligere, når udviklingen måles i forhold til S&P 500-indekset. Kun 33% af aktierne slog indekset i tredje kvartal, og medianaktien leverede et afkast, der var 7 procentpoint lavere end indeksets. År til dato har blot 35% af aktierne slået indekset, mens medianaktien ligger 8,6 procentpoint efter.
Forskellen mellem det markedsvægtede og det ligevægtede indeks illustrerer den samme udvikling. Mens amerikanske aktier samlet leverede et positivt afkast i kvartalet, faldt det ligevægtede S&P 500-indeks 1,6%. Samtidig steg Magnificent 7 omkring 12%.
Det betyder, at udviklingen i de toneangivende indeks fortsat i høj grad afhænger af relativt få, meget store selskaber. Den typiske aktie har haft en væsentligt svagere udvikling, end indeksafkastet umiddelbart antyder.
Et marked med store forskelle
Udvalgte nøgletal fra markedskommentaren
pp = procentpoint. Magnificent 7-afkastet er omtrentligt.
Store forskelle under overfladen
Forskellene mellem sektorerne har også været betydelige. Sundhedssektoren (Health Care) og energi havde den bredeste fremgang, mens billedet var væsentligt svagere i andre dele af markedet. Kun 22% af industriaktierne havde positivt afkast i kvartalet, mens andelen var 21% inden for cyklisk forbrug, 10% inden for ejendom og blot 6% blandt forsyningsselskaber.
Det betyder, at selv en bredt sammensat aktieportefølje har kunnet levere et væsentligt lavere afkast end de toneangivende indeks.
Også inden for teknologi ændrede markedslederskabet sig. Efter en meget stærk første halvdel af året kom halvleder- og hardwareaktier under pres, mens software og IT-service bevægede sig i den modsatte retning. Det peger på en begyndende rotation tilbage mod selskaber, der i højere grad kan anvende AI til at forbedre eksisterende produkter, øge produktiviteten og skabe nye indtægtskilder.
Stærk økonomi – men dyrere kapital
Den globale økonomi viste fortsat betydelig modstandskraft. Aktivitetsmålingerne pegede på stigende aktivitet i både USA og Europa, mens høj investeringsaktivitet og et robust arbejdsmarked fortsat understøttede den amerikanske økonomi. Særligt de store investeringer i AI-infrastruktur har været en væsentlig drivkraft bag amerikansk vækst.
Robuste væksttal, stigende energipriser og fortsat høj offentlig låntagning bidrog samtidig til markante rentestigninger gennem kvartalet. Det efterlader økonomien i en situation, hvor væksten fortsat er relativt stærk, men hvor kapital ikke længere er billig.
Det er et miljø, der i stigende grad kan favorisere selskaber med stærke balancer, høj indtjening og en dokumenteret evne til at forrente kapitalen – netop nogle af de kvaliteter, vi lægger vægt på, når vi udvælger selskaber til vores portefølje.
Højere renter – men også bedre muligheder
Rentestigningerne pressede obligationsmarkederne, særligt obligationer med lang løbetid. Samtidig steg kreditspændene – den ekstra rente, investorer kræver for at investere i virksomhedsobligationer frem for mere sikre obligationer.
For langsigtede investorer er der dog også en positiv side ved udviklingen. De højere renter betyder, at obligationer nu tilbyder et højere løbende afkast. Det øger obligationernes attraktivitet som selvstændig investeringsklasse og giver bedre muligheder for at sammensætte en portefølje, hvor ikke hele det forventede afkast behøver at komme fra aktier.
Vores vurdering: Positiv, men selektiv
Vi vurderer fortsat, at det fundamentale billede for aktier er konstruktivt. Den globale økonomi har vist betydelig modstandskraft, virksomhedernes indtjening er fortsat stærk, og indtjeningsforventningerne er blevet løftet gennem kvartalet. Indtjeningen er flere steder vokset hurtigere end aktiekurserne, hvilket betyder, at værdiansættelserne er faldet, selv om aktiemarkederne samlet er steget.
Tredje kvartal understreger samtidig, hvorfor vi ikke alene fokuserer på indeksniveauerne. Når kun omkring en tredjedel af aktierne slår S&P 500-indekset, det ligevægtede amerikanske indeks leverer et negativt kvartalsafkast, og medianaktien samtidig falder, er selskabsudvælgelse blevet stadig vigtigere.
Det taler efter vores vurdering for den tilgang, vi anvender i StockRate: fokus på selskaber med høj og stabil indtjening, stærke balancer, attraktive markedspositioner og dokumenteret evne til at skabe et højt afkast på den investerede kapital.
Vi anbefaler samtidig fortsat en veldiversificeret portefølje på tværs af aktier, obligationer, ejendomme og alternative investeringer. Den smalle markedsbredde og de store forskelle mellem selskaber og industrier betyder, at kvalitet, selskabsudvælgelse og risikospredning er særligt vigtige i det nuværende marked.
Disclaimer:
Dette markedsføringsmateriale er udarbejdet af Fondsmæglerselskabet StockRate Asset Management A/S (”StockRate”), og skal af læseren ikke ses som en opfordring eller anbefaling til at købe eller sælge de omtalte værdipapirer. Oplysningerne må ikke opfattes som rådgivning, og StockRate kan ikke holdes ansvarlig for tab forårsaget af læserens dispositioner på baggrund af de oplysninger, der fremgår af materialet. StockRate vil bestræbe sig på, at oplysningerne i materialet er korrekte, men kan ikke garantere dette, og StockRate påtager sig intet ansvar for fejl eller udeladelser.
Godt at vide om risiko og afkast
Læseren skal være opmærksom på, at investeringer kan være forbundet med risiko for tab, og at de historiske afkast ikke er en garanti for, at dette afkast og kursudvikling kan realiseres i fremtiden. Inden du investerer i en fond, bør du læse prospektet, som er tilgængeligt hos fondsselskabet og central investorinformation.
For yderligere information kan du altid kontakte en af vores rådgivere på info@stockrate.dk.
Michael Gam Sommer
Kundechef
Lad os tage en samtale om din formue
Hos StockRate begynder vi altid med at forstå din situation, før vi investerer. Få et uforpligtende rådgivningsmøde, hvor vi gennemgår din samlede økonomi.

